新事業進出・ものづくり補助金の対象経費でよくある誤解|申請前に知っておきたい5つのポイント
 luca_70@hotmail.co.jp
「新事業進出・ものづくり補助金の対象経費って、思っていたのと違った」――実際にご相談を受けていると、制度の対象になるかどうかだけでなく、経費の考え方や資金の流れについて、申請前のイメージと公募要領の記載にズレがあるケースをよく見かけます。
本記事では、第1回公募要領を参考に、対象経費や補助率、他制度との関係で特に誤解されやすい5つのポイントを取り上げます。各枠の基本的な内容は、当サイトの「革新的新製品・サービス枠」・「新事業進出枠」の解説記事もあわせてご覧ください。
目次
新事業進出・ものづくり補助金の対象経費を巡ってよくある誤解
まずは、対象経費の範囲や発注のタイミングにまつわる誤解から見ていきます。
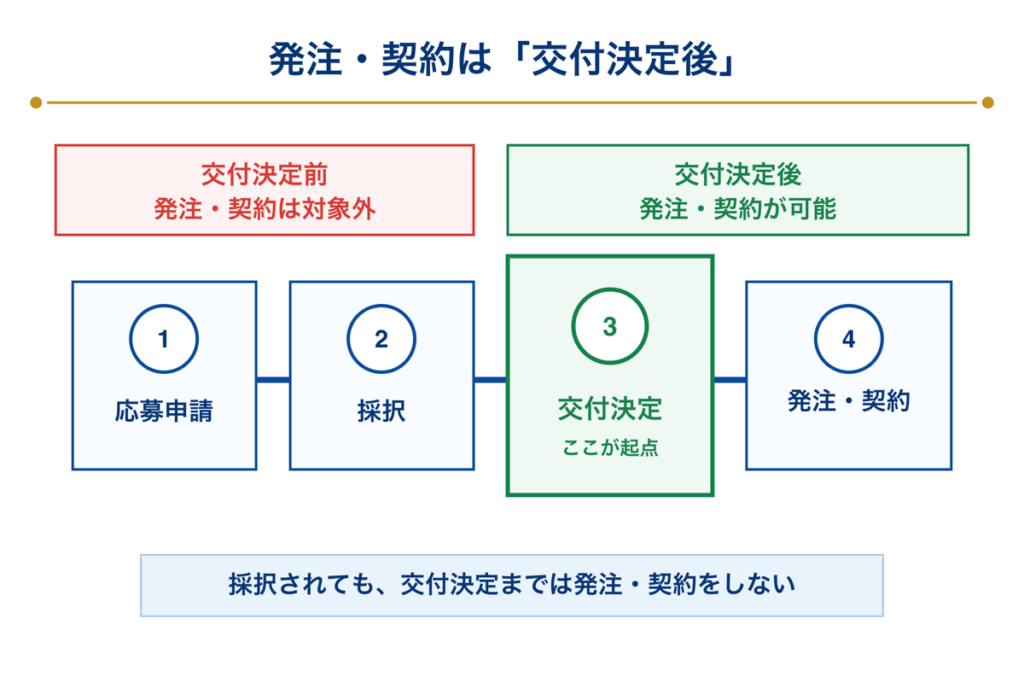
誤解:採択されたら、すぐに設備の発注や契約をしてよい
実際:交付決定日より前に契約・発注や購入をした経費は、補助対象になりません。公募要領では「事前着手の禁止」として明記されており、補助金交付候補者としての採択通知と、その後の交付決定は別のタイミングです。
つまり、採択の連絡を受けても、交付決定の通知が届くまでは発注や契約はできません。
誤解:対象経費は、消費税を含めた実際の支払額で計上できる
実際:補助事業者が課税事業者(簡易課税事業者・免税事業者を除く)の場合、交付申請の際に消費税及び地方消費税相当額(仕入控除税額)を差し引いて計上する必要があります。課税仕入れに伴う消費税等の還付と、補助金交付が重複しないようにするための仕組みです。
自社がこの取り扱いの対象になるかどうかも含めて、経費を積算する段階から顧問税理士等にも確認しておくと安心です。
資金の流れ・補助率を巡ってよくある誤解
続いて、いつ・いくら補助金を受け取れるのかという、資金面での誤解を取り上げます。
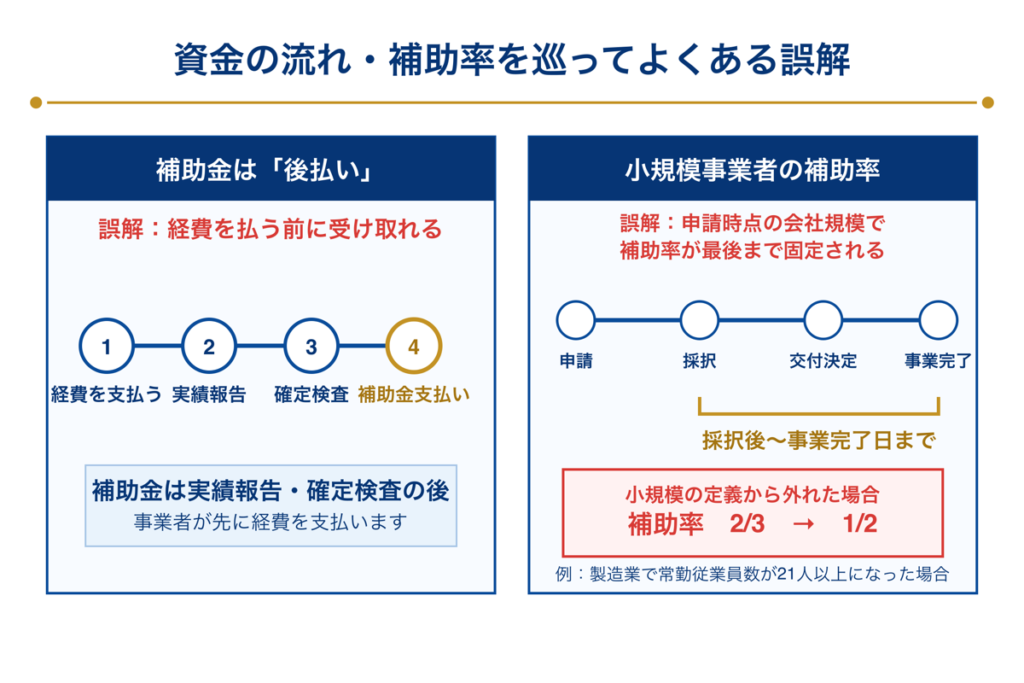
誤解:採択されれば、経費を支払う前に補助金を受け取れる
実際:公募要領に示された手続きの流れを見ると、申請・採択通知・交付申請・交付決定を経て事業を実施し、実績報告と確定検査を終えたあとに、ようやく補助金の請求・支払いとなる順番です。
つまり、経費はいったん自己資金で支払い、あとから補助金を受け取る流れになります。事業実施期間中の資金繰りは、あらかじめ計画しておきましょう。
誤解:補助率は、申請時点の会社規模で最後まで固定される
実際:革新的新製品・サービス枠において、小規模企業者・小規模事業者の補助率は2/3ですが、採択後に小規模企業者・小規模事業者の定義からはずれた場合(製造業であれば常勤従業員数が20人以下から21人以上になった場合など)は、補助率が1/2になります。
この変更は交付決定までの間に限らず、交付決定後、補助事業実施期間終了日(事業完了日)までの間に定義からはずれた場合も同様に扱われるとされています。採択後から事業完了まで、人員体制の変化には継続して気を配っておきましょう。
他制度との関係でよくある誤解
最後に、他の補助金との併用に関する誤解を取り上げます。
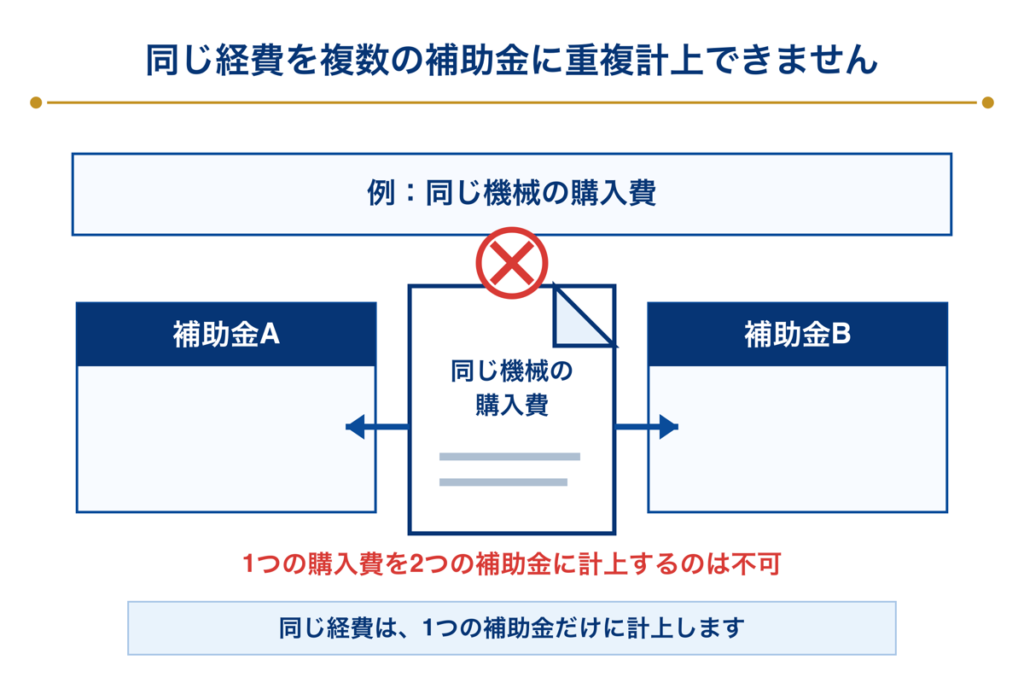
誤解:省力化投資補助金など、他の補助金と同じ経費で併用してよい
実際:中小企業庁が所管する補助金(中小企業省力化投資補助事業等)と同一の補助対象経費を含む事業は、対象外とされています。申請そのものを妨げる規定ではありませんが、同じ設備投資の経費を複数の補助金にまたがって計上することはできません。
また、本制度と直接つながりの深い制度として、公募要領では事業再構築補助金・中小企業新事業進出促進補助金・ものづくり補助金(ものづくり・商業・サービス生産性向上促進事業)・新事業進出・ものづくり補助金の4制度が名指しされており、この4制度については「複数の補助金に同時期に応募申請していただくことは可能」と明記されています。
ただし、複数の補助金に採択された場合は、交付を受ける補助金を1つだけ選択して交付申請する必要があります。選ばずに複数の補助金で交付決定を受け、補助金を受領していたことが発覚した場合は、交付決定日が遅いほうの交付決定が取り消され、返還を求められます。
これに限らず、過去または現在の国(独立行政法人等を含む)の補助金と事業計画や対象経費が重複する事業も対象外とされています。他の制度もあわせて検討している場合は、経費や計画の切り分けを事前に整理しておくと安心です。
新事業進出・ものづくり補助金の対象経費でよくある誤解 まとめ
今回取り上げた誤解は、いずれも「経費・お金の流れ」に関わる、実務のご相談で繰り返し出てくる論点です。特に以下の点は押さえておきましょう。
- 交付決定日より前の発注・契約・購入は対象外(事前着手の禁止)
- 対象経費は消費税等を差し引いた金額で計上する
- 補助金は経費支払い後の精算払いで、先払いではない
- 補助率は採択後〜事業完了までの間の従業員数の変化で変わることがある(革新的新製品・サービス枠)
- 省力化投資補助金など中小企業庁所管の他の補助金との同一経費での併用はできない(関連制度への同時応募自体は可能。ただし複数採択された場合は交付を受ける1つを選択)
「自社の場合、どのタイミングで発注してよいか不安」「他の補助金との併用を検討している」など、具体的なご相談はお気軽にご連絡ください。初回相談は無料、全国オンライン(Zoom)対応しています。
参考情報
本記事の内容は、以下の一次情報および当サイトの関連記事をもとに作成しています。申請を検討される際は、最新の公募要領を公式サイトでご確認ください。
- 新事業進出・ものづくり商業サービス補助金 特設サイト(中小企業基盤整備機構)
- 第1回公募要領(PDF)
- 当サイト「革新的新製品・サービス枠」解説記事
- 当サイト「新事業進出枠」解説記事
- 当サイト「新事業進出・ものづくり補助金の注意点」解説記事
執筆:中小企業診断士×行政書士 瀧澤はるか